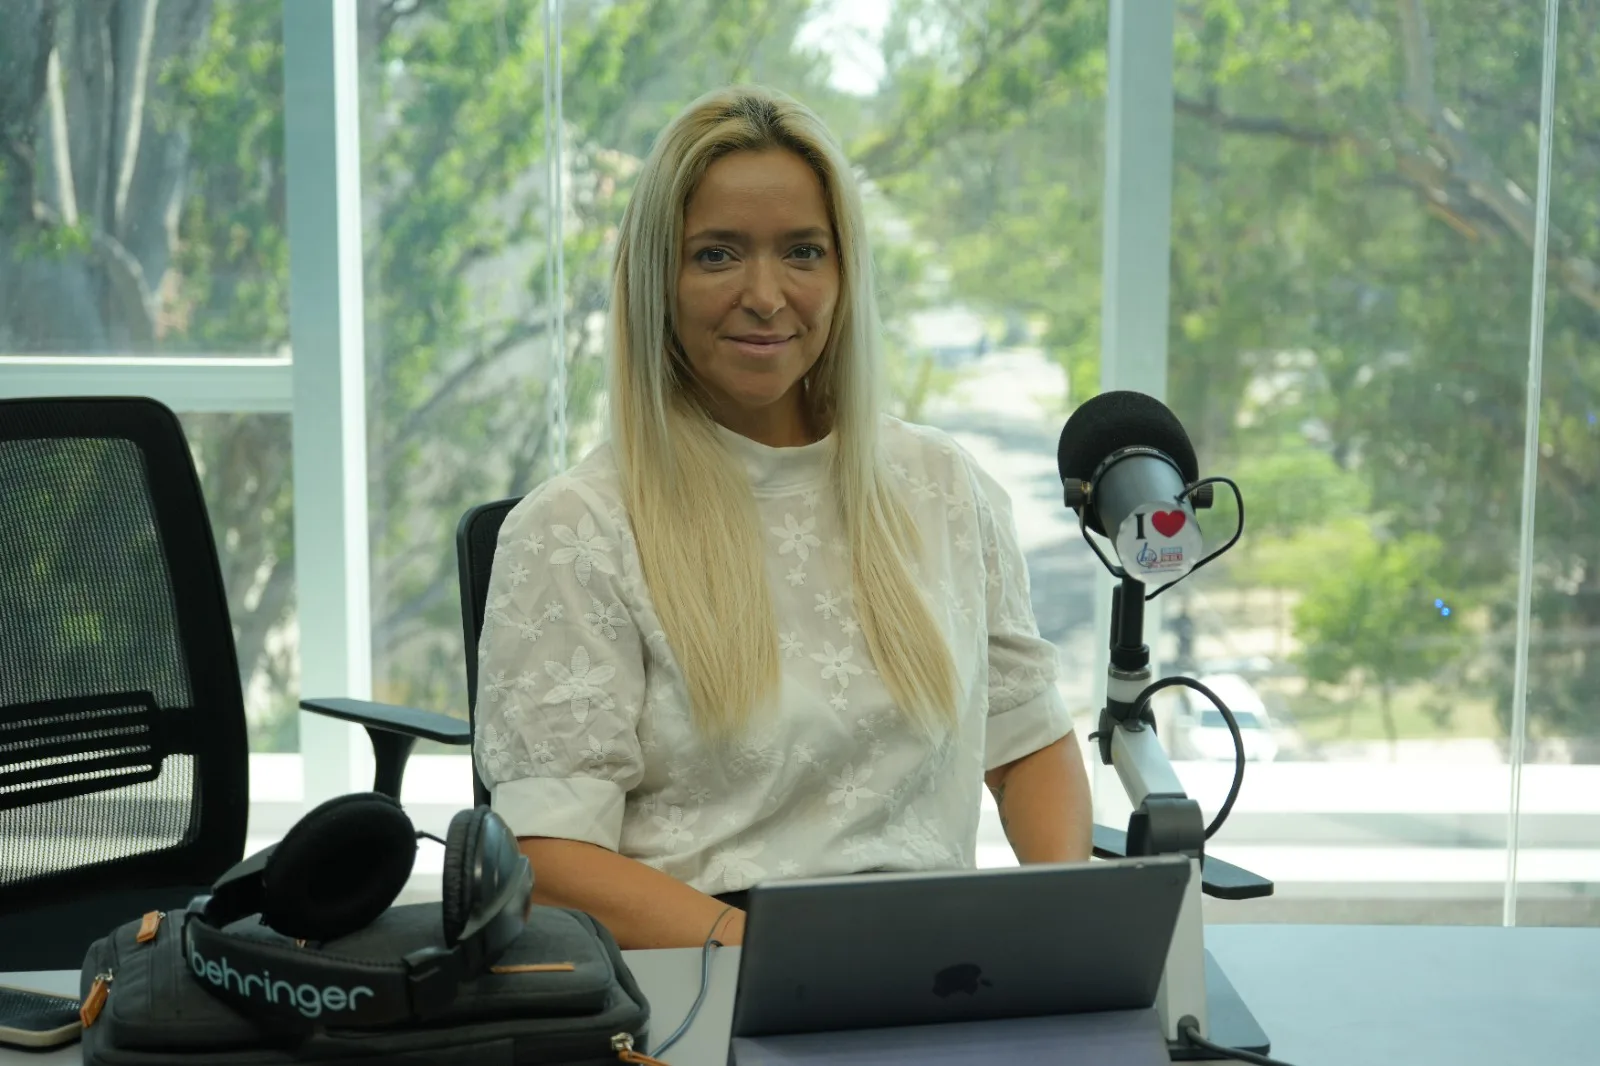
Las estafas virtuales se convirtieron en una preocupación cada vez más frecuente para quienes utilizan aplicaciones bancarias, billeteras digitales y redes sociales. En una entrevista con ADN de Radio, por LV11, la abogada Mercedes Oller, especialista en Defensa del Consumidor, explicó cuáles son los engaños más habituales, cómo reconocer las señales de alerta y qué deben hacer las víctimas para intentar recuperar su dinero.
La profesional señaló que el uso cotidiano de la tecnología facilitó numerosas operaciones, pero también abrió nuevas oportunidades para quienes buscan obtener información personal o acceder de manera fraudulenta a cuentas bancarias.
“Todo lo hacemos a través del celular. Incluso los adolescentes utilizan billeteras virtuales y casi no manejamos efectivo”, explicó.
En ese contexto, sostuvo que los delincuentes aprovechan la confianza, la distracción y, especialmente, la urgencia para conseguir que las personas realicen operaciones que pueden perjudicarlas económicamente.
“Le puede pasar a cualquiera. Hay gente más vulnerable, pero a cualquiera le puede pasar porque justamente es el arte del engaño”, advirtió.
Los engaños más comunes y las señales que no hay que ignorar
Durante la entrevista, Oller enumeró algunas de las modalidades que se repiten con mayor frecuencia.
Una de ellas consiste en enviar mensajes de WhatsApp haciéndose pasar por un familiar que supuestamente perdió su teléfono y necesita una transferencia urgente.
También mencionó correos electrónicos, mensajes de texto y enlaces que prometen premios, descuentos o promociones demasiado atractivas.
Sin embargo, expresó especial preocupación por los fraudes que involucran cuentas bancarias, principalmente cuando los delincuentes consiguen retirar los fondos disponibles o solicitar préstamos a nombre de las víctimas.
“Las más importantes y las más comunes que estamos viendo en nuestro estudio son las que tienen que ver con las cuentas bancarias, sobre todo con adultos mayores”, señaló.
La abogada explicó que uno de los principales recursos de los estafadores es generar presión para que la persona actúe sin comprobar la información.
Entre los ejemplos mencionó pedidos urgentes de dinero, supuestas transferencias realizadas por error y amenazas de denuncias si no se devuelve inmediatamente una suma.
Por eso, recomendó desconfiar cuando alguien insiste en resolver una operación de manera apresurada.
“Cuando ya empiezan a sospechar de un llamado, directamente hay que cortar. Cuando uno corta la comunicación evita mayores daños”, afirmó.
También remarcó que ninguna persona debe compartir contraseñas, claves bancarias o códigos de verificación recibidos en su teléfono.
Adultos mayores e inteligencia artificial: los nuevos desafíos
La especialista advirtió que los adultos mayores pueden encontrarse especialmente expuestos debido a las dificultades que algunos experimentan con las herramientas digitales.
Como ejemplo, mencionó las falsas promociones que ofrecen descuentos en las facturas de electricidad para jubilados.
Según explicó, estas publicaciones pueden dirigir a páginas fraudulentas que buscan obtener información personal o bancaria.
“Muchos adultos mayores no manejan la tecnología como los más jóvenes”, indicó.
No obstante, aclaró que tener experiencia con aplicaciones y redes sociales no garantiza reconocer todos los engaños.
En ese sentido, también se refirió al uso de inteligencia artificial para generar imágenes falsas, suplantar identidades y construir publicaciones o sitios que aparentan ser auténticos.
La profesional consideró que estas herramientas pueden hacer que los fraudes resulten más difíciles de identificar.
Por ese motivo, propuso que las familias conversen sobre cómo actuar frente a comunicaciones sospechosas.
“Me gustaría invitarlos a hablar en familia, jóvenes, adultos y adultos mayores, para ponerse de acuerdo sobre qué hacer en estas situaciones”, expresó.
Entre sus recomendaciones destacó cortar las llamadas sospechosas y comunicarse directamente con el familiar o la institución involucrada a través de un número conocido.
Qué hacer si te estafaron y cómo reclamar al banco
Uno de los puntos centrales de la entrevista estuvo relacionado con los pasos que debe seguir una persona después de sufrir una estafa virtual.
Oller explicó que lo primero es intentar bloquear inmediatamente las cuentas comprometidas y las tarjetas, para evitar nuevas operaciones no autorizadas.
Luego, recomendó realizar una denuncia formal ante la Policía o el área especializada en delitos económicos.
La presentación debe incluir toda la información disponible, como capturas de pantalla, comprobantes de transferencias, números telefónicos, mensajes y horarios de las operaciones.
Con esa documentación, aconsejó presentar un reclamo formal ante el banco o la empresa que prestó el servicio y conservar el número de gestión.
La abogada explicó que en estos casos existen dos vías diferentes: la investigación penal del delito y los mecanismos de protección al consumidor.
En relación con la primera, señaló que identificar a los responsables puede resultar complejo debido a las múltiples transferencias utilizadas para mover el dinero.
Sin embargo, remarcó que esa dificultad no significa que las víctimas deban abandonar sus reclamos.
“El banco no puede desentenderse de estas situaciones porque tiene un deber de seguridad y es proveedor de servicios”, sostuvo.
La especialista aclaró que la eventual responsabilidad de una entidad financiera debe analizarse según las circunstancias particulares de cada caso.
Además, recordó que en Santiago del Estero funciona Defensa del Consumidor, un organismo público al que las personas pueden acudir gratuitamente para recibir orientación y presentar reclamos.
“No se queden con que han sido estafados. Siempre hay que reclamar”, insistió.
Compras online y ofertas falsas: otra modalidad que preocupa
Oller también se refirió a los riesgos asociados con las promociones que circulan por redes sociales, especialmente durante jornadas de descuentos y campañas comerciales.
Contó que recientemente su estudio recibió dos consultas relacionadas con este tipo de situaciones.
Según explicó, algunas publicaciones ofrecen productos a precios extraordinariamente bajos, pero detrás de ellas pueden existir perfiles falsos o vendedores que nunca entregan la mercadería.
“Hemos tenido muchos casos en que han comprado y realmente no existía la persona que vendía nada”, relató.
Por eso, recomendó verificar la identidad del comercio, desconfiar de las ofertas que parecen irreales y evitar transferir dinero sin comprobar previamente la legitimidad de la operación.
La profesional cerró su participación en ADN de Radio con un mensaje de prevención: ante cualquier pedido sospechoso, es preferible interrumpir la comunicación, consultar con alguien de confianza y verificar la información antes de realizar una transferencia.
En un contexto en el que las operaciones digitales forman parte de la vida cotidiana, conocer estas herramientas puede ayudar a reducir los riesgos y actuar con mayor rapidez frente a un posible fraude.