Finanzas personales y economía del comportamiento: por qué nos cuesta ahorrar y qué decisiones ayudan a cumplir metas a largo plazo
En una sociedad atravesada por la inmediatez y el consumo rápido, sostener el hábito del ahorro representa un verdadero desafío cotidiano. Según un análisis difundido por especialistas en finanzas y economía del comportamiento, el secreto para dejar de postergar el futuro no radica en sacrificarse permanentemente, sino en ponerles nombre y plazo a los proyectos personales, automatizar decisiones y aplicar herramientas prácticas de organización financiera.
Redacción LV11
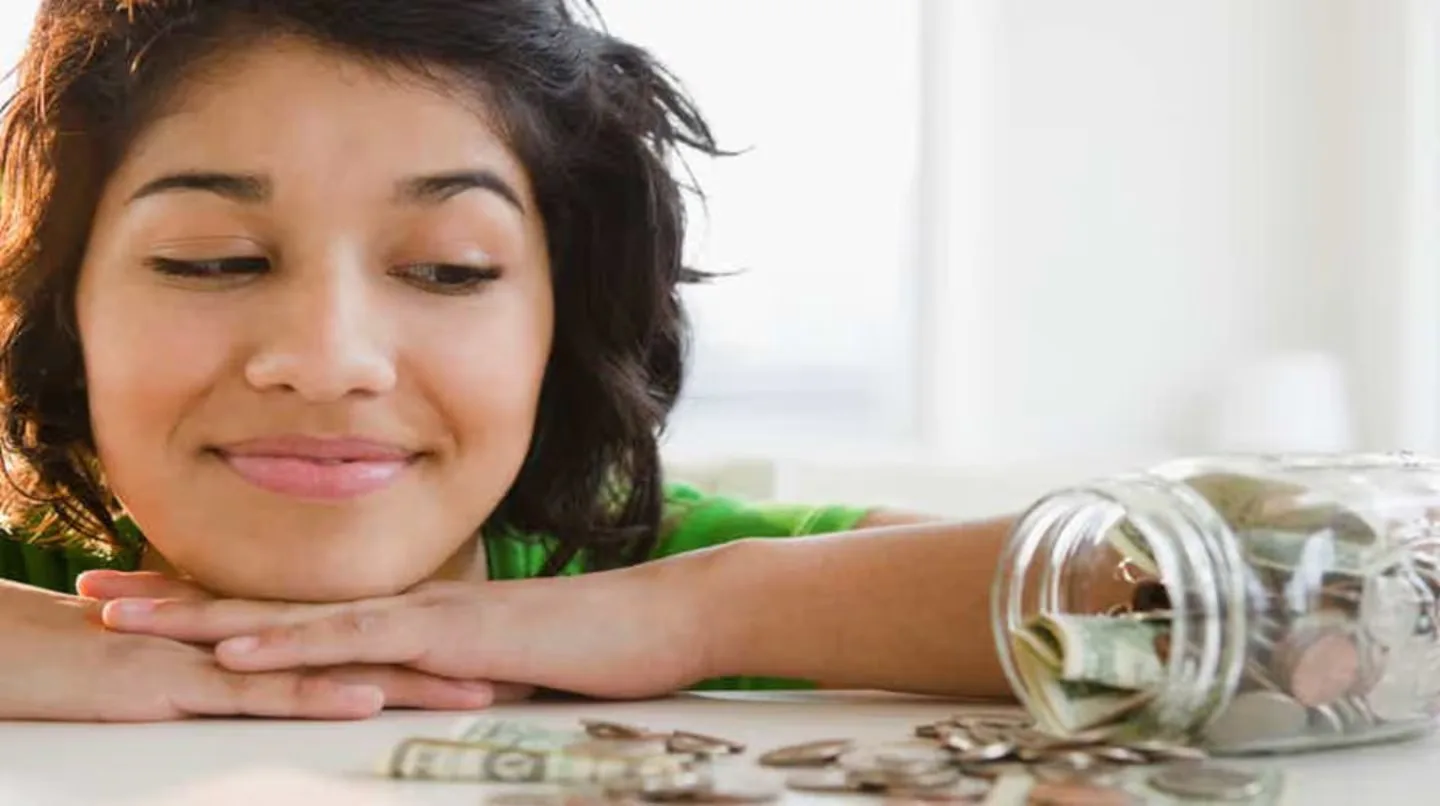
Separar cuentas y automatizar una parte de los ingresos reduce la tentación del consumo impulsivo.
Comenzar a generar ingresos propios y decidir su destino suele vincularse directamente con la idea de libertad: elegir qué comprar, concretar deseos postergados y disfrutar de experiencias sin depender de terceros.Sin embargo, en un contexto cultural donde priman la ansiedad y la gratificación instantánea, el presente tiende a imponerse sobre cualquier proyección a mediano o largo plazo, llevando a destinar la totalidad del dinero a "funcionar en modo hoy".
De acuerdo con un análisis publicado en TN por el docente universitario de Finanzas Nicolás González, la economía del comportamiento explica esta tensión cotidiana: las personas suelen otorgar mucho mayor valor a las recompensas inmediatas que a los beneficios futuros, incluso cuando estos últimos resultan más relevantes para su bienestar.Es allí donde el ahorro cumple un rol insustituible para reducir la fragilidad frente a imprevistos y financiar proyectos vitales.
Ponerle nombre y plazo al futuro
Para que el mañana tenga posibilidades reales de competir contra los impulsos del presente, los especialistas recomiendan dejar de concebir al ahorro como un fin abstracto. La planificación financiera debe comenzar antes, respondiendo tres preguntas concretas: qué proyecto de vida se busca financiar, cuánto dinero requerirá y en qué plazo será necesario.
Asignarle un nombre específico a cada meta —por ejemplo, conformar un fondo de emergencia equivalente a varios meses de gastos ante una eventual pérdida laboral— convierte una idea difusa en un objetivo tangible.Al mismo tiempo, obliga a jerarquizar el presupuesto diferenciando los gastos esenciales de los evitables, lo que ayuda a prevenir niveles de endeudamiento perjudiciales.
Contabilidad mental y automatización: aliados prácticos
Aunque desde el punto de vista estrictamente matemático el dinero sea fungible, aplicar principios de contabilidad mental ofrece una ventaja práctica comprobada.Dividir los recursos en cuentas o billeteras separadas —una destinada a los gastos habituales del mes, otra para contingencias y otra reservada exclusivamente a metas específicas— funciona como una barrera psicológica que dificulta gastar en consumo inmediato aquello que fue apartado para otro propósito.
En la misma línea, automatizar una porción del ahorro apenas se perciben los ingresos permite tomar una única decisión racional hoy que evita caer en tentaciones durante las semanas siguientes.
Más allá de las herramientas técnicas para invertir o administrar deudas, comprender los propios hábitos cotidianos resulta determinante.Financiar una vida cada vez más longeva no implica renunciar al disfrute del presente en nombre del mañana, sino construir un equilibrio saludable entre ambos tiempos para que las decisiones financieras acompañen el proyecto de vida elegido.