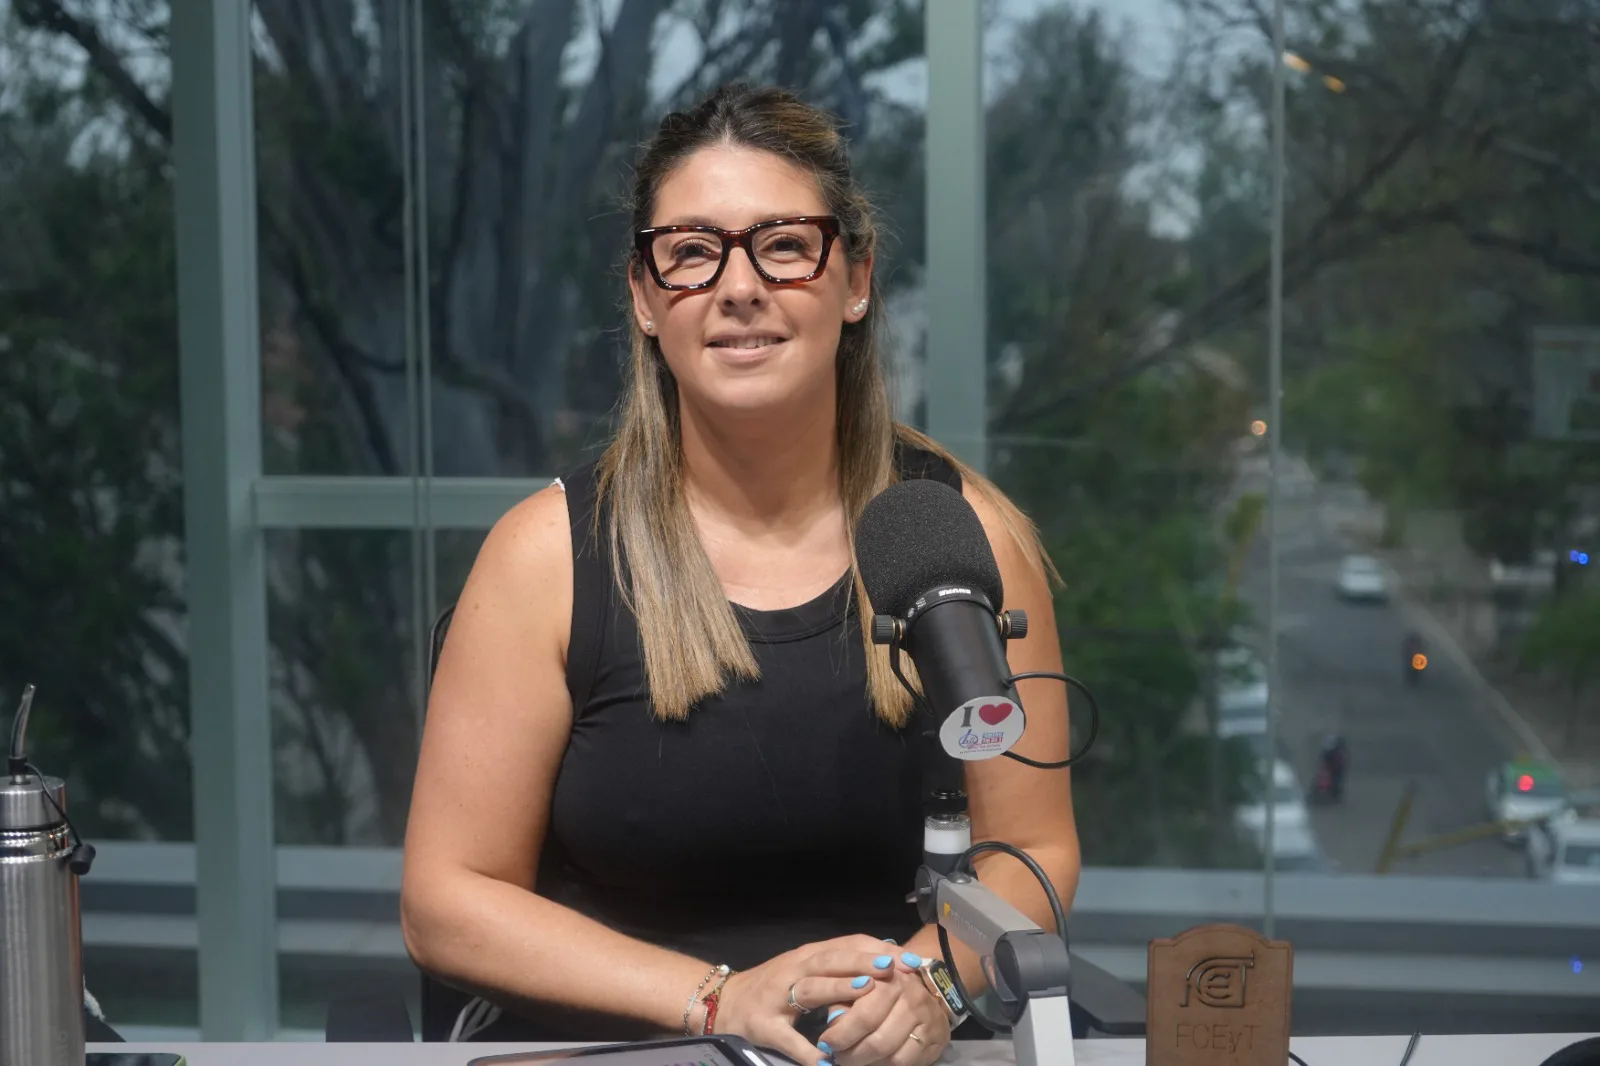
El pago del aguinaldo de diciembre, las moratorias previsionales y las alternativas para quienes están próximos a jubilarse fueron los principales temas que abordó la doctora Gimena Storniolo, abogada dedicada al derecho previsional, durante su columna habitual de los viernes en A Primera Hora, por Radio LV11. La profesional respondió consultas de los oyentes y advirtió sobre la importancia de revisar los aportes y conocer cuánto se cobrará antes de iniciar el trámite jubilatorio.
Durante el espacio conducido por Nancy Urquiza y Víctor Gauna, Storniolo aclaró dudas sobre los requisitos de edad, el reconocimiento de aportes por tareas de cuidado, las posibilidades de regularizar períodos sin contribuciones y las diferencias entre jubilarse inmediatamente o continuar trabajando.
También se refirió a las noticias que circulan sobre un supuesto aguinaldo especial para determinados jubilados y explicó qué ocurre con los beneficiarios de la Reparación Histórica.
ANSES: cómo se paga el aguinaldo de diciembre a jubilados y pensionados
La primera consulta estuvo relacionada con las publicaciones que anuncian el pago de un aguinaldo para determinados beneficiarios previsionales.
Storniolo aclaró que el sueldo anual complementario no constituye una prestación nueva ni extraordinaria, sino que forma parte de los pagos habituales previstos para jubilados y pensionados alcanzados por el régimen correspondiente.
“Eso es el medio aguinaldo que cobran todos los jubilados, lo cobran ahora en diciembre”, explicó, al referirse al régimen general.
La abogada detalló que, a diferencia de muchos trabajadores en actividad, los jubilados suelen recibir el medio aguinaldo junto con el haber mensual correspondiente a diciembre.
“El jubilado o el pensionado ya lo cobra directamente todo junto con su haber mensual”, señaló.
También recordó que el aguinaldo se abona en dos oportunidades durante el año: junio y diciembre.
La fecha concreta de cobro depende del calendario que establece ANSES para cada grupo de beneficiarios.
Qué ocurre con el aguinaldo de la Reparación Histórica
La profesional también explicó la situación de las personas que accedieron al Programa de Reparación Histórica.
Según indicó, quienes aceptaron y homologaron los acuerdos correspondientes reciben el tratamiento previsional que corresponde sobre los importes incorporados a su haber.
En esos casos, el cálculo del aguinaldo contempla los conceptos remunerativos que integran la prestación, conforme a las reglas aplicables.
Storniolo aclaró que no se trata de un beneficio nuevo anunciado para diciembre, sino de una liquidación vinculada con los haberes previsionales.
Tengo 59 años y 28 años de aportes: ¿puedo preparar mi jubilación?
Una de las consultas enviadas por los oyentes fue la de una persona de 59 años que aseguró contar con 28 años de aportes.
Storniolo explicó que, antes de responder, es necesario conocer si se trata de una mujer o un hombre y a qué régimen laboral pertenece.
En el régimen general, las edades jubilatorias son de 60 años para las mujeres y 65 para los hombres, con un requisito habitual de 30 años de servicios con aportes.
Sin embargo, existen regímenes diferenciales o especiales que pueden establecer otras condiciones.
La abogada recomendó comenzar por revisar la historia laboral.
“La gente dice: yo tengo tantos años trabajados, porque los he trabajado, me han hecho el descuento, pero hay que ver si realmente en la historia laboral te figuran esos aportes”, explicó.
En el caso de una mujer próxima a cumplir los 60 años, señaló que también podría evaluarse el reconocimiento de aportes por tareas de cuidado, siempre que reúna los requisitos.
Qué hacer si una persona tiene 65 años y solo 20 de aportes
Otro oyente consultó por la posibilidad de jubilarse a los 65 años con 20 años de contribuciones registradas.
Storniolo sostuvo que el primer paso consiste en analizar en qué períodos se realizaron esos aportes y cuáles son los años que faltan.
Durante la entrevista mencionó la Ley 24.476, que permite regularizar determinados períodos anteriores a octubre de 1993, bajo las condiciones legales correspondientes.
También hizo referencia a la Ley 27.705 y a las modificaciones que experimentó su aplicación.
La abogada insistió en que cada situación debe estudiarse individualmente, porque las posibilidades de completar aportes dependen de la edad, los períodos faltantes y los mecanismos que se encuentren disponibles.
Es importante aclarar que no todas las moratorias pueden utilizarse de la misma manera ni están abiertas para todos los solicitantes. En particular, el mecanismo de la Ley 27.705 para acceder a la jubilación y pagar la deuda mediante descuentos del haber dejó de estar disponible para nuevas solicitudes al vencer su plazo en marzo de 2025.
Por eso, quienes ya alcanzaron la edad jubilatoria no deben asumir que podrán regularizar cualquier cantidad de años mediante ese plan.
¿Conviene jubilarse a los 60 años o seguir trabajando?
Una mujer que había cumplido 60 años consultó si le convenía iniciar inmediatamente su jubilación o esperar un tiempo más.
Storniolo explicó que la decisión requiere evaluar las remuneraciones percibidas durante los años considerados para el cálculo del haber.
En el régimen general, uno de los componentes de la jubilación toma como referencia las remuneraciones actualizadas de los últimos 120 meses computables de actividad en relación de dependencia.
“Sería conveniente ver sus remuneraciones de los diez últimos años, controlar y calcularle la jubilación, saber cuánto va a ganar hoy”, señaló.
La abogada indicó que continuar trabajando puede modificar el cálculo, aunque eso no significa que el haber necesariamente aumentará en todos los casos.
Por ese motivo, recomendó realizar una estimación previsional antes de tomar una decisión definitiva.
La advertencia para quienes están próximos a dejar de trabajar
Uno de los mensajes más importantes de la columna estuvo dirigido a los trabajadores que se encuentran cerca de alcanzar los requisitos jubilatorios.
Storniolo explicó que muchas personas inician el trámite sin conocer cuánto dinero recibirán cuando dejen de estar en actividad.
Esto puede generar dificultades para reorganizar los gastos familiares.
“Mucha gente va a presentar el trámite sin saber”, manifestó.
También se refirió a los trabajadores que reciben intimaciones para iniciar su jubilación.
La abogada recomendó prestar especial atención a los plazos y no dejar la gestión para último momento.
En estos casos, las condiciones de continuidad laboral y los efectos de una intimación dependen del régimen aplicable y de la situación particular del trabajador.
Por eso, aconsejó anticipar los trámites y reunir toda la documentación necesaria.
¿Un hombre de 63 años puede jubilarse si tiene 32 años de aportes?
Otra de las preguntas estuvo relacionada con un trabajador de 63 años que ya contaba con 32 años de aportes.
Storniolo explicó que, para acceder a la jubilación ordinaria del régimen general, no alcanza con superar el mínimo de contribuciones si todavía no se cumplió la edad exigida.
“La edad es un requisito indispensable”, sostuvo.
En este caso, señaló que el trabajador debería esperar hasta los 65 años para acceder a la jubilación ordinaria.
No obstante, existen regímenes especiales y otras prestaciones previsionales con requisitos diferentes, por lo que siempre es necesario revisar la actividad desarrollada y las condiciones particulares.
Jubilación para mujeres con hijos: cómo funciona el reconocimiento de aportes
Una oyente de 60 años, madre de tres hijos y con pocos aportes, consultó si tenía alguna alternativa para jubilarse.
Storniolo explicó que el reconocimiento de aportes por tareas de cuidado puede ayudar a las mujeres que no alcanzan los 30 años exigidos.
En términos generales, el programa permite reconocer un año de servicios por cada hijo, con reconocimientos adicionales en determinadas situaciones previstas por la normativa.
Entre ellas se encuentran algunos casos vinculados con la percepción de la Asignación Universal por Hijo y otras circunstancias específicas.
La abogada señaló que, según la situación de la solicitante, esos períodos podrían combinarse con aportes registrados y otros mecanismos de regularización que legalmente correspondan.
De todos modos, tener hijos no garantiza por sí solo el acceso a la jubilación, ya que es necesario reunir la totalidad de los requisitos.
Moratorias previsionales: qué cambió y qué alternativas existen
Sobre el final de la columna, Storniolo respondió a una persona que aseguró haber escuchado que ya no existían moratorias para completar aportes.
La profesional diferenció los mecanismos de regularización previstos en distintas leyes.
Por un lado, mencionó la Ley 24.476, que contempla períodos comprendidos hasta septiembre de 1993 y cuya aplicación depende de los requisitos correspondientes.
Por otro, explicó que la Ley 27.705 contemplaba mecanismos diferentes según la edad y la situación previsional de cada persona.
Uno de ellos permitía regularizar deuda al momento de solicitar la jubilación y pagarla mediante descuentos sobre el haber, pero ese mecanismo dejó de admitir nuevas adhesiones tras su vencimiento en marzo de 2025.
El otro mecanismo, destinado a personas que todavía no alcanzaron la edad jubilatoria, permite adquirir unidades de cancelación de aportes bajo las condiciones establecidas en la normativa.
“No se dejen estar con eso”, recomendó la abogada al referirse a la importancia de planificar con anticipación.
También mencionó valores aproximados para la regularización de aportes. Sin embargo, esos montos dependen del período, el mecanismo utilizado y las actualizaciones aplicables, por lo que deben consultarse antes de realizar cualquier pago.
Los seguros de retiro, el próximo tema del consultorio previsional
Durante la conversación, Storniolo adelantó que uno de los temas pendientes para una próxima columna será el funcionamiento de los seguros de retiro.
Explicó que se trata de instrumentos de ahorro que pueden utilizarse como complemento de los ingresos jubilatorios.
La profesional señaló que estos productos no reemplazan la jubilación del sistema previsional, sino que pueden representar una alternativa de planificación económica a largo plazo.
También remarcó que, antes de contratar uno, es importante conocer las condiciones, los aportes comprometidos, los costos y las proyecciones de rentabilidad.
Debido a la cantidad de consultas recibidas, los conductores acordaron dedicarle un espacio más amplio en la próxima emisión.
La importancia de planificar la jubilación con anticipación
Al finalizar su participación en A Primera Hora, Storniolo insistió en que la mejor manera de evitar inconvenientes es revisar la situación previsional antes de alcanzar la edad jubilatoria.
Controlar los aportes, reunir documentación, conocer los requisitos y calcular el posible haber permite tomar decisiones con mayor información.
El principal mensaje de la abogada fue que cada historia laboral es diferente y que anticiparse puede marcar una diferencia importante al momento de acceder a la jubilación.
Como cada viernes, el consultorio previsional de Radio LV11 continuará respondiendo las inquietudes de los oyentes sobre jubilaciones, pensiones y trámites ante ANSES.