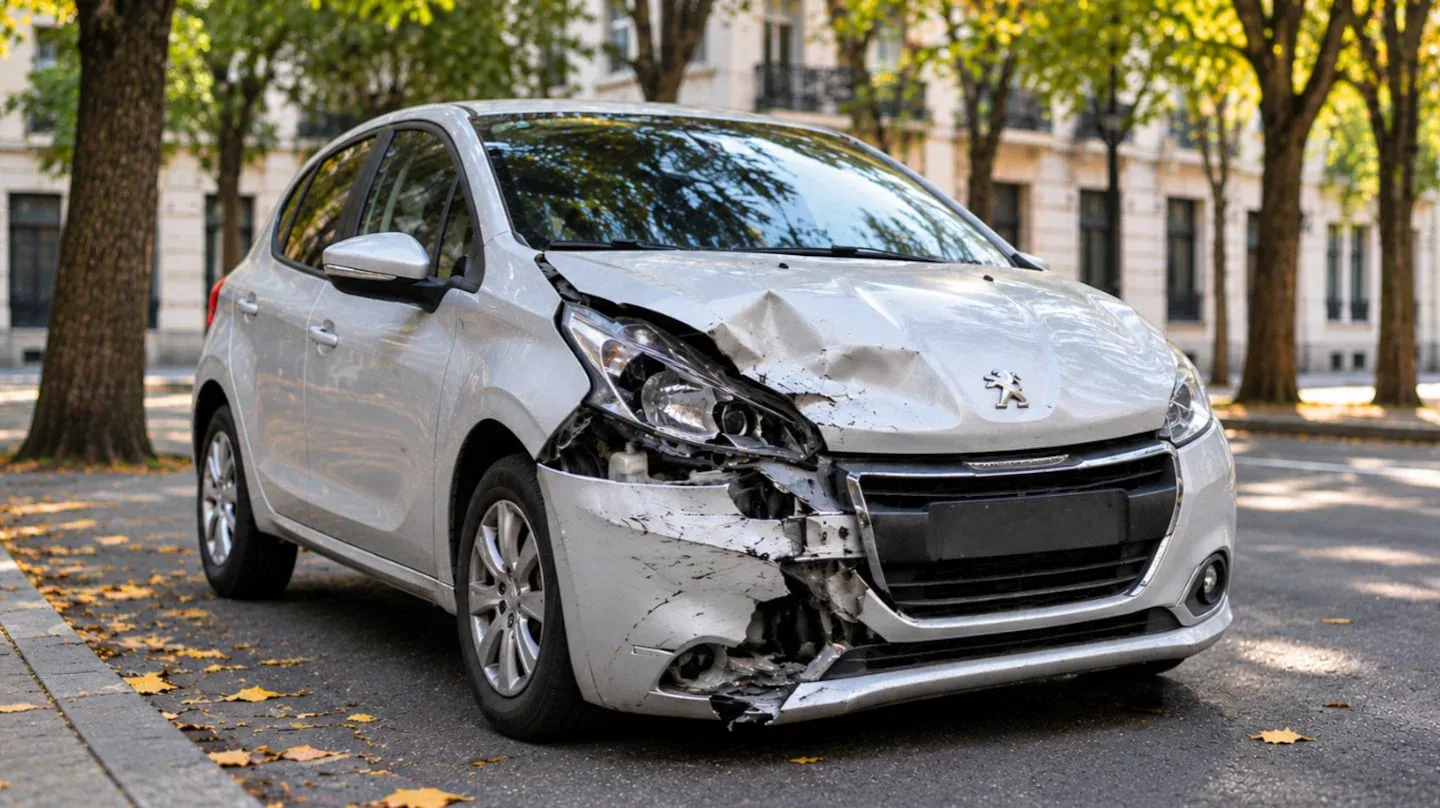
Un automovilista de 21 años que sufrió un accidente de tránsito en el barrio porteño de Barrio Norte obtuvo un fallo favorable de la Cámara Nacional de Apelaciones en lo Comercial, luego de que la Justicia determinara que la compañía aseguradora rechazó de manera extemporánea el reclamo por destrucción total de su vehículo. El episodio se remonta al 20 de agosto de 2022, cuando el damnificado circulaba a bordo de un Peugeot 208 modelo 2017 por la avenida Córdoba y, al esquivar a un camión que salió de imprevisto de un estacionamiento, colisionó contra una camioneta detenida.
Dos días después del siniestro, el titular formalizó la denuncia ante la empresa y, el 8 de septiembre de aquel año, envió un correo electrónico adjuntando un presupuesto de reparación superior a los 2,1 millones de pesos, aclarando que aún restaban contemplar repuestos y labores complementarias.
La respuesta tardía y la aceptación tácita
La aseguradora emitió su rechazo formal mediante una carta documento fechada el 12 de octubre de 2022, argumentando que los costos de reparación no alcanzaban el 80% del valor de mercado estipulado en la póliza para configurar la destrucción total. Sin embargo, el tribunal advirtió que la Ley de Seguros otorga un plazo improrrogable de 30 días para que las entidades se expidan sobre el derecho del asegurado una vez reunida la información inicial.
Los jueces constataron que el reclamo formal ingresó el 8 de septiembre, que la compañía no requirió documentación complementaria en ese intervalo y que el rechazo se concretó a los 34 días, es decir, fuera del término legal. En consecuencia, la Cámara concluyó que operó una aceptación tácita del siniestro, invalidando cualquier intento posterior de invocar las cláusulas restrictivas de la póliza para evadir el pago.
Actualización de la indemnización y rubros resarcitorios
En el plano económico, la Sala F del tribunal de alzada modificó la resolución de primera instancia —dictada en septiembre de 2025 por un monto fijo que había quedado desactualizado— y dispuso que la indemnización principal se calcule de acuerdo al valor actualizado de un vehículo equivalente.
Adicionalmente, los magistrados contemplaron resarcimientos por otros perjuicios ocasionados al conductor, fijando:
$300.000 en concepto de privación de uso del automóvil.
$500.000 por daño moral.
$1.000.000 en carácter de multa por daño punitivo.
De esta manera, la aseguradora deberá afrontar el pago del rodado a valores vigentes, sumado a $1.800.000 adicionales y los respectivos intereses legales acumulados durante el litigio.