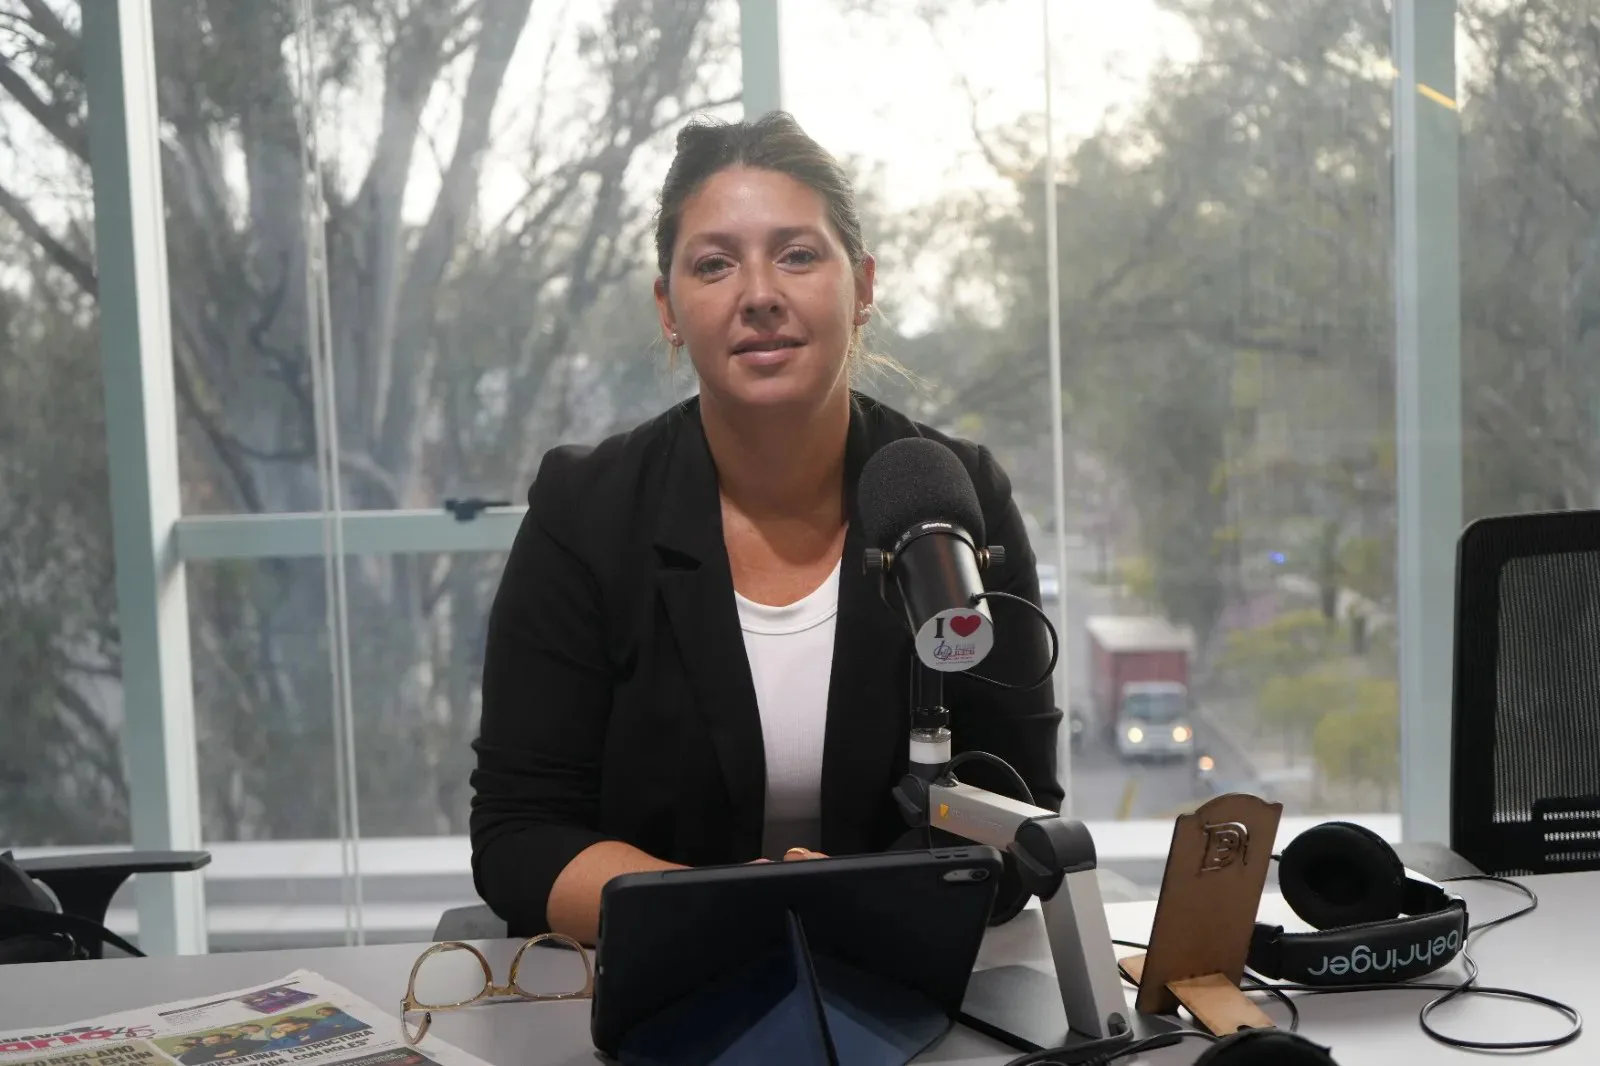
Planificar la jubilación antes de llegar a la edad de retiro puede marcar una diferencia importante en la economía personal. Bajo esa premisa, la abogada Gimena Storniolo, especialista en derecho previsional, participó este jueves de su columna habitual en A Primera Hora, por Radio LV11, donde explicó cómo funcionan los seguros de retiro voluntario, una alternativa de ahorro destinada a complementar los ingresos que una persona recibirá cuando deje de trabajar.
Durante la entrevista, la profesional también respondió consultas de los oyentes sobre aportes faltantes, moratorias previsionales y reclamos por jubilaciones que podrían haber sido liquidadas incorrectamente.
El eje principal de la conversación fue una preocupación que alcanza a numerosos trabajadores: cómo sostener el nivel de ingresos cuando el salario habitual es reemplazado por el haber jubilatorio.
Storniolo explicó que los seguros de retiro son productos ofrecidos por compañías aseguradoras que permiten acumular fondos durante la vida laboral activa para utilizarlos posteriormente.
“El seguro de retiro voluntario es algo que se está viendo mucho ahora para poder complementar la jubilación”, señaló.
Según comentó, muchas personas comienzan a interesarse por esta herramienta alrededor de los 40 o 45 años, aunque la edad de contratación y las condiciones dependen de cada compañía.
Qué es un seguro de retiro voluntario y cómo se puede cobrar
La especialista explicó que el funcionamiento de estos seguros consiste en realizar aportes a una aseguradora, con una modalidad que se establece al momento de firmar el contrato.
Los pagos pueden ser mensuales o extraordinarios, y algunos productos permiten modificar los montos o interrumpir temporalmente los aportes, según las condiciones pactadas.
“Vas aportando de acuerdo a tus posibilidades y a lo que realmente puedas aportar”, indicó Storniolo.
Como ejemplo, explicó que una persona podría comenzar con un determinado monto mensual y posteriormente incrementarlo si mejora su situación económica.
Sin embargo, aclaró que esa flexibilidad no debe darse por supuesta, porque depende de las cláusulas establecidas por cada aseguradora.
Uno de los aspectos que remarcó especialmente es que el seguro de retiro voluntario no reemplaza la jubilación otorgada por el sistema previsional.
“No sustituye la jubilación, eso tiene que ser clarito. Viene a complementar”, sostuvo.
De esta manera, un trabajador en relación de dependencia puede continuar realizando sus aportes jubilatorios obligatorios y, paralelamente, contratar un seguro privado para generar un ahorro adicional.
La herramienta también puede estar disponible para monotributistas, autónomos y otras personas mayores de edad, siempre que cumplan los requisitos de la compañía elegida.
En cuanto a la forma de cobrar el dinero acumulado, Storniolo explicó que existen contratos que contemplan un retiro único o pagos periódicos, similares a un ingreso mensual durante la jubilación.
No obstante, advirtió que retirar los fondos antes del plazo previsto puede generar descuentos o penalidades.
“Siempre hay que ver la letra chica”, recomendó.
También aconsejó consultar qué ocurre con el capital acumulado si fallece el titular, cómo se designan los beneficiarios y qué mecanismos se aplican cuando no existe una designación expresa.
En esos casos, el destino de los fondos dependerá de las condiciones del producto y de las disposiciones legales aplicables.
Otro punto importante es que el ahorro debe adaptarse a la capacidad económica de cada persona.
“No asumas un compromiso que después no vas a poder cumplir”, advirtió, al señalar que resulta preferible establecer aportes sostenibles antes que comprometer sumas elevadas difíciles de mantener.
La abogada también distinguió estos productos de las antiguas AFJP y recordó que los seguros de retiro voluntario son una contratación privada y opcional, no una sustitución del régimen jubilatorio obligatorio.
Aportes faltantes, moratorias y reajustes de jubilaciones ante ANSES
Durante la segunda parte de la columna, los oyentes de Radio LV11 enviaron consultas relacionadas con situaciones particulares.
Una de ellas correspondió a una mujer de 56 años, con 18 años de aportes y dos hijos, cuya familia quería conocer las alternativas para alcanzar los requisitos jubilatorios.
Storniolo explicó que, antes de iniciar cualquier trámite, es necesario revisar la historia laboral y determinar si corresponde reconocer períodos adicionales por tareas de cuidado.
También mencionó la posibilidad de evaluar los mecanismos de regularización de aportes previstos en las leyes 24.476 y 27.705, según la edad, los períodos comprendidos y la vigencia de cada régimen.
En ese sentido, señaló que el análisis debe realizarse de manera individual para evitar comprometer dinero sin conocer previamente cuáles son los períodos que efectivamente pueden regularizarse.
Otra consulta fue la de una mujer de 55 años que nunca había realizado aportes.
La especialista indicó que, en situaciones de este tipo, deben evaluarse los antecedentes personales, los posibles reconocimientos por hijos y las alternativas previsionales disponibles.
También mencionó la Pensión Universal para el Adulto Mayor (PUAM), prestación destinada a personas de 65 años o más que cumplen los requisitos legales correspondientes.
La profesional insistió en que cada caso requiere un estudio previo, especialmente cuando faltan muchos años de aportes y el costo de regularizarlos puede resultar elevado.
En la entrevista también se abordó una cuestión que genera frecuentes consultas: qué hacer cuando una persona considera que su jubilación fue calculada por debajo de lo que le corresponde.
Storniolo explicó que un reajuste puede analizarse cuando existen posibles errores en la liquidación inicial del beneficio o diferencias vinculadas con la actualización de los haberes.
“Hacemos el cálculo con los diez últimos años de remuneraciones, cuánto tendría que haber sido la jubilación”, señaló al describir uno de los procedimientos que utiliza para estudiar determinados beneficios de trabajadores en relación de dependencia.
La abogada aclaró que no todas las jubilaciones se calculan de la misma manera y que el análisis depende de la trayectoria laboral y del régimen aplicable.
Según explicó, el primer paso consiste en revisar la liquidación y, si corresponde, presentar un reclamo administrativo ante ANSES.
En caso de obtener una respuesta desfavorable, puede evaluarse la posibilidad de iniciar una acción judicial ante la Justicia Federal.
La profesional también advirtió que los plazos y las diferencias retroactivas dependen del tipo de reclamo, de las fechas de presentación y de las decisiones administrativas o judiciales que correspondan.
En otro tramo de la entrevista, mencionó el caso de una beneficiaria que percibe una renta vitalicia previsional de aproximadamente $143.000, situación por la cual inició una demanda para solicitar que se examine su derecho a un complemento del haber.
El caso fue presentado como ejemplo de los conflictos que todavía existen en torno a prestaciones originadas en el antiguo sistema previsional, aunque cualquier reconocimiento económico dependerá de la resolución judicial correspondiente.
Finalmente, Storniolo volvió sobre la importancia de anticiparse al momento de dejar de trabajar.
“Es bueno planificar para saber de antemano cuánto vas a cobrar y que vos te puedas organizar”, expresó.
La especialista explicó que conocer una estimación del futuro haber permite reorganizar gastos, evaluar opciones de ahorro y evitar que la reducción de ingresos llegue de manera inesperada.
Así, la columna dejó un mensaje central para trabajadores y futuros jubilados: revisar los aportes, conocer las alternativas disponibles y planificar con anticipación puede ayudar a tomar mejores decisiones económicas para la etapa de retiro.