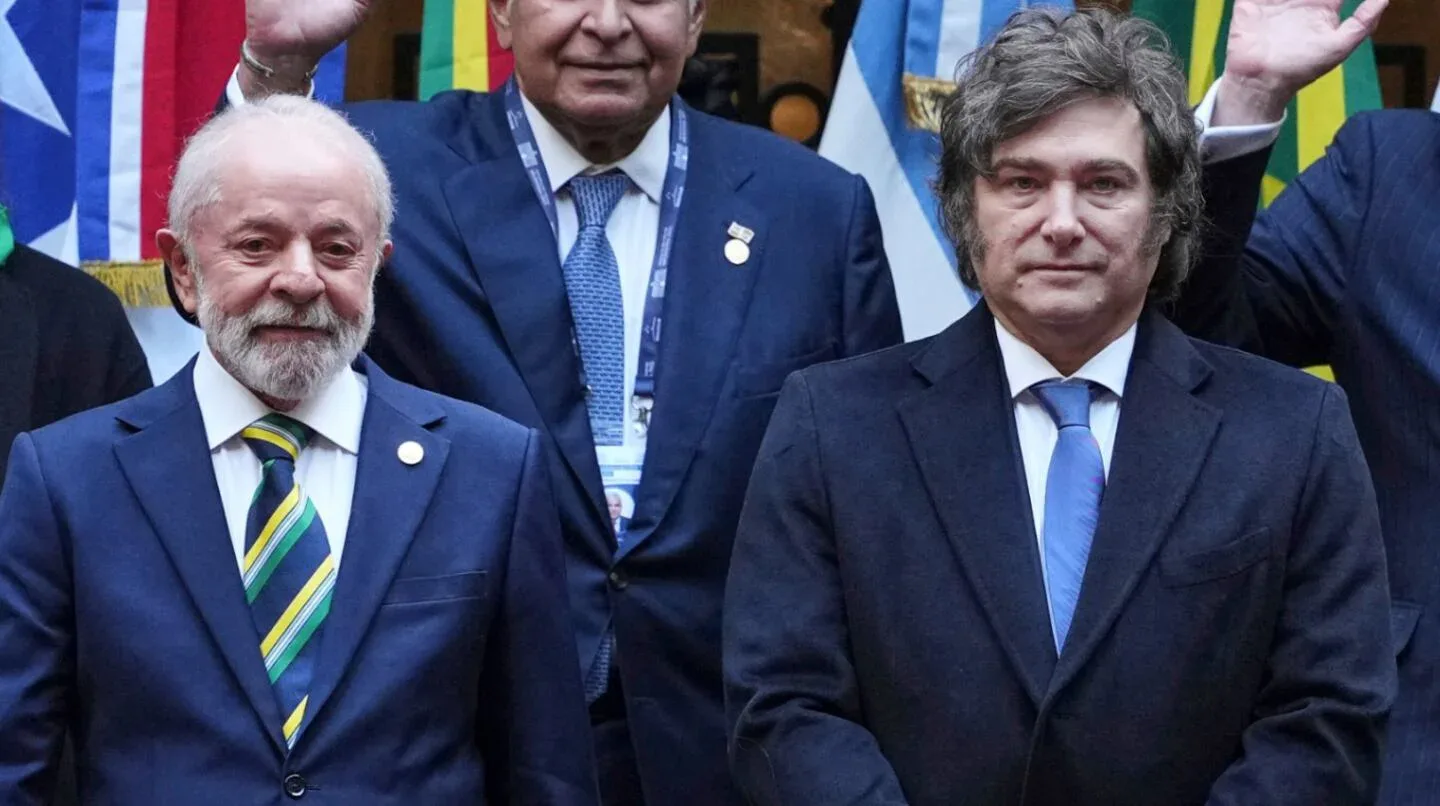
El mapa político y económico del Mercosur atraviesa un período de fuerte turbulencia tras la victoria de Luiz Inácio Lula da Silva en la segunda vuelta presidencial de Brasil, donde se impuso con el 51,8% de los votos sobre Flávio Bolsonaro. El resultado electoral tomó por sorpresa a los mercados internacionales, desencadenando una inmediata ola de ventas que derivó en la suspensión temporaria de las operaciones bursátiles en San Pablo tras registrar caídas del 14% en el índice de referencia y fugas de capitales extranjeros por más de u$s1.300 millones en apenas tres jornadas.
Más allá del sacudón financiero de corto plazo, el principal foco de incertidumbre radica en el frente fiscal del gigante sudamericano. Con un déficit consolidado proyectado cerca del 9% del PBI para 2026 y un endeudamiento público bruto cercano al 100% de su producto, las estimaciones de crecimiento de la economía brasileña se ubican en un moderado 1,4% para el próximo año. Esta desaceleración condiciona de manera directa el dinamismo comercial con la República Argentina, país que mantiene un déficit bilateral histórico y destina a ese mercado más del 60% de sus exportaciones de manufacturas industriales, con el complejo automotor como principal exponente.
El canal cambiario y la pérdida de competitividad
El principal impacto sobre la economía argentina se verificó en la cotización de las divisas. Tras la definición electoral, el real brasileño sufrió una marcada depreciación superior al 9%, pasando de 4,98 a 5,47 unidades por dólar en pocos días. Este movimiento deterioró cerca de un 7% el tipo de cambio real bilateral, restando competitividad a los productos manufacturados argentinos e incrementando las presiones sobre los sectores que compiten localmente contra bienes importados del país vecino.
El contagio hacia la plaza financiera local fue inmediato. El riesgo país medido por el JP Morgan superó la barrera de los 900 puntos básicos —alcanzando máximos en más de un año—, mientras las acciones y bonos argentinos cotizaron en terreno negativo, reflejando la prudencia de los inversores ante el panorama regional y los compromisos de deuda en moneda extranjera.
El perfil de vencimientos y el horizonte económico
En el plano financiero doméstico, la autoridad monetaria adoptó un esquema de máxima cautela en el mercado de cambios, mientras el Tesoro Nacional logró sortear con éxito su última licitación de deuda en pesos. Frente a vencimientos por $10,8 billones, el Gobierno obtuvo una tasa de refinanciación del 107%, logrando colocar el 38% de los nuevos títulos con vencimientos posteriores a los comicios presidenciales de 2027.
El panorama de mediano plazo ubica a la administración local en una posición de estricto seguimiento de las variables brasileñas. El escenario ideal para los exportadores nacionales dependerá de que Brasil logre estabilizar sus indicadores fiscales sin convalidar una devaluación prolongada de su moneda, factor determinante para evitar un enfriamiento mayor en el intercambio de manufacturas y en la actividad industrial de la Argentina.