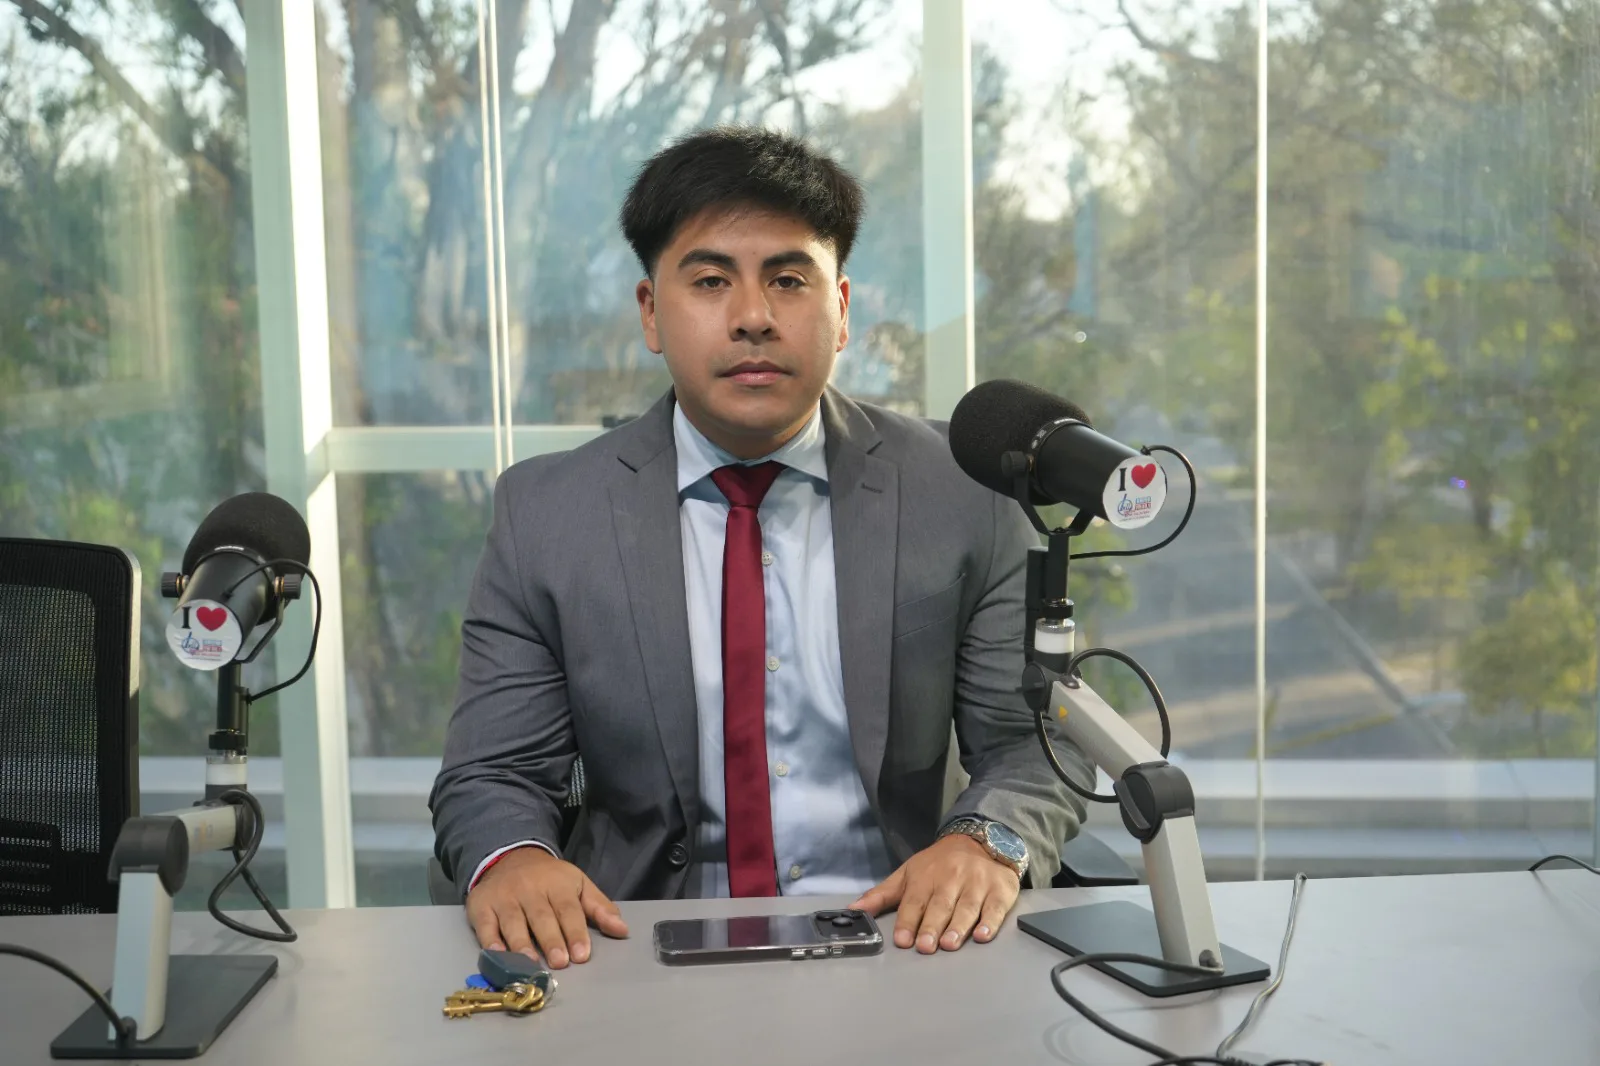
En el marco del Día Nacional del Seguro, que se conmemora cada 21 de octubre en Argentina, el abogado Nahuel Padilla visitó los estudios de Radio LV11 y brindó una serie de recomendaciones para quienes tienen contratado un seguro de automóvil, motocicleta, vivienda o comercio.
Durante una entrevista en el programa A Primera Hora, conducido por Nancy Urquiza y Víctor Gauna, el profesional explicó la importancia de conocer las condiciones de las pólizas y advirtió sobre los errores que pueden dejar a una persona sin cobertura cuando ocurre un accidente, un robo o cualquier otro siniestro.
Uno de los principales consejos fue contundente: tener una póliza no garantiza que la aseguradora deba pagar en todos los casos.
Por qué es importante conocer qué cubre un seguro
Padilla explicó que el seguro funciona como una herramienta de prevención económica, ya que permite trasladar determinados riesgos a una compañía aseguradora mediante el pago de una cuota.
“Uno en la vida cotidiana no sabe cuándo puede ocurrir un siniestro, ya sea un robo, un incendio o un accidente”, señaló.
En ese sentido, destacó que contratar una cobertura adecuada puede ayudar a proteger bienes adquiridos con esfuerzo, como una vivienda, un automóvil o una motocicleta.
Sin embargo, remarcó que no todas las familias tienen las mismas necesidades.
Por ejemplo, una persona que utiliza su vehículo de manera particular enfrenta riesgos diferentes a los de alguien que trabaja como taxista, remisero o repartidor.
Lo mismo ocurre con los comercios, que pueden necesitar coberturas por incendio, mercadería o responsabilidad civil frente a posibles accidentes de clientes.
Las tres cosas que hay que revisar antes de contratar un seguro
Durante la conversación, el abogado identificó tres aspectos fundamentales que cualquier persona debería analizar antes de firmar una póliza:
Qué riesgos cubre: conocer si el seguro contempla accidentes, robos, incendios, daños materiales u otras situaciones.
Cuáles son las exclusiones: identificar los casos en los que la compañía puede rechazar la cobertura.
Si la aseguradora está autorizada: verificar que la empresa opere bajo el control de la Superintendencia de Seguros de la Nación.
Padilla insistió en que muchas personas contratan un seguro únicamente por su precio, sin conocer los límites establecidos en el contrato.
“Es muy importante leer cuáles son las exclusiones de la cobertura que tiene al momento de contratar”, expresó.
Seguros de motos: una advertencia para quienes trabajan como repartidores
Uno de los temas centrales de la entrevista fue la situación de los motociclistas, especialmente de quienes utilizan sus vehículos para trabajar mediante aplicaciones o realizar entregas.
El abogado recordó que el seguro de responsabilidad civil contra terceros es obligatorio para circular, pero no necesariamente cubre los daños que sufre la propia motocicleta.
Por ese motivo, recomendó evaluar coberturas adicionales según el uso del vehículo y las necesidades de cada conductor.
También señaló la importancia de verificar si la póliza contempla la actividad laboral que se realiza con la moto y las condiciones aplicables al transporte de otras personas.
Aunque ampliar la cobertura puede representar un gasto mayor, explicó que permite contar con una protección más adecuada frente a determinados riesgos.
Qué hacer después de un accidente de tránsito
Padilla también detalló cómo debe actuar una persona después de protagonizar un siniestro vial.
En primer lugar, remarcó que la prioridad siempre debe ser asistir a las personas heridas y solicitar la intervención de los servicios de emergencia y de la Policía cuando corresponda.
Posteriormente, recomendó reunir la documentación de los vehículos involucrados, intercambiar los datos de los seguros y tomar fotografías del lugar.
También consideró importante identificar posibles testigos, ya que sus declaraciones podrían resultar útiles ante un eventual reclamo.
Respecto de los plazos, recordó que la Ley 17.418 de Contrato de Seguro establece, como regla general, que el siniestro debe denunciarse ante la aseguradora dentro de los tres días de conocido, salvo las excepciones legales correspondientes.
Otro punto que abordó fue la posibilidad de llegar a acuerdos particulares entre los involucrados.
Aunque señaló que estos acuerdos son posibles, recomendó dejar las condiciones por escrito y consultar previamente con un abogado para conocer sus consecuencias.
¿Qué pasa si la compañía de seguros rechaza la cobertura?
Durante una dinámica de preguntas y respuestas, los conductores plantearon algunas de las dudas más frecuentes de los asegurados.
Una de ellas fue si la compañía está obligada a pagar simplemente porque el conductor tiene un seguro contratado.
“Falso, absolutamente falso, porque todo va a depender de los términos de la contratación y de las exclusiones de la cobertura que haya”, respondió Padilla.
También explicó que la falta de pago puede provocar la suspensión de la cobertura, por lo que tener el documento de la póliza no significa necesariamente que el seguro se encuentre vigente.
Ante un rechazo, aconsejó solicitar y revisar los fundamentos de la decisión para determinar si se ajustan al contrato y a la normativa aplicable.
El consejo final de Nahuel Padilla para los santiagueños
Antes de finalizar la entrevista, el abogado dejó una recomendación dirigida especialmente a quienes ya tienen un seguro contratado.
“Hoy en día les recomendaría estudiar muy bien las pólizas que ya tienen contratadas, estudiar cuáles son los términos y los alcances de la cobertura”, sostuvo.
Padilla recordó que muchas personas realizan grandes esfuerzos económicos para adquirir una casa, un automóvil o una motocicleta, por lo que resulta fundamental conocer cómo están protegidos esos bienes.
Finalmente, aconsejó buscar asesoramiento con un productor de seguros o un profesional del derecho antes de contratar una cobertura o resolver situaciones que puedan comprometer el patrimonio.
La principal conclusión de su paso por A Primera Hora fue que no alcanza con pagar un seguro: también es necesario comprender qué protege, cuáles son sus límites y en qué circunstancias puede utilizarse.