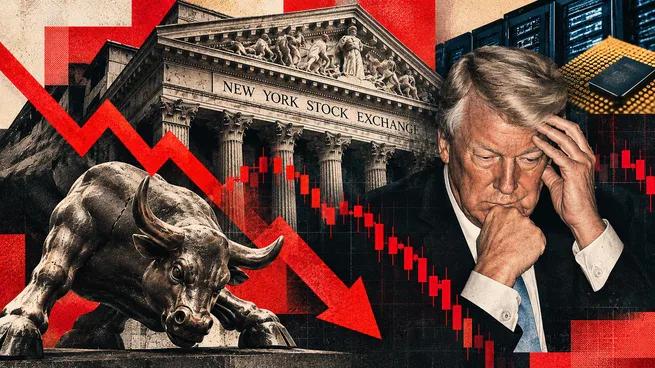
Durante las últimas jornadas, la plaza de Wall Street profundizó el sesgo vendedor sobre el sector de la tecnología y los semiconductores, desacoplándose de los datos operativos presentados por firmas líderes de la industria. Compañías como Palantir —especializada en software y análisis de datos— reportaron un crecimiento interanual del 96% en sus ingresos (alcanzando los u$s2.313 millones), mientras que el fabricante de chips AMD facturó u$s13.377 millones (un alza del 45%), duplicando sus ventas en la división de centros de datos.
A pesar de la solidez en sus estados contables, ambas cotizaciones sufrieron marcados retrocesos. El desarme de posiciones estuvo impulsado por una combinación de factores macropolíticos y económicos: el resultado de las elecciones legislativas en EE.UU. —donde el Partido Demócrata recuperó el control de ambas cámaras del Congreso— renovó temores sobre potenciales regulaciones a la expansión de infraestructura tecnológica y centros de datos. En paralelo, un mercado laboral estadounidense resiliente (que sumó 165.000 empleos en octubre con un desempleo del 4,1%) alejó las expectativas de un pronto recorte en las tasas de interés por parte de la Reserva Federal (Fed), cuadro agravado por las tensiones inflacionarias derivadas del conflicto geopolítico con Irán.
El riesgo de una espiral de ventas por "margin calls"
La magnitud del ajuste en los mercados financieros reavivó la preocupación por el nivel de endeudamiento utilizado por los operadores privados. Analistas del sector advierten sobre la posible activación de una espiral de liquidaciones forzadas, proceso en el cual la caída en la cotización de los activos reduce la garantía de las cuentas apalancadas, forzando a los brókers a ejecutar exigencias de margen (margin calls) o a vender directamente los títulos para saldar los créditos.
En diálogo con Ámbito, Federico Izaguirre Precesvalle, Head of Private Banking, remarcó la gravedad de esta mecánica: "Cuando las garantías de una operación resultan insuficientes, los brókers pueden exigir nuevos aportes de dinero o liquidar directamente las posiciones. Es como una espiral al infierno". En esa misma línea, Tomás Sisto Bourel, analista de Fortress Capital, sostuvo que si bien el catalizador inicial estuvo ligado al cambio de escenario político, la velocidad y profundidad del movimiento fue amplificada por el desarmado de carteras financiadas con deuda.
El debate entre la cautela y la búsqueda de oportunidades
La disparidad en las lecturas del mercado deja al descubierto dos miradas sobre el futuro inmediato del sector tecnológico global:
Perspectiva de reacomodamiento prolongado: Desde Fortress Capital advirtieron que aún no existen señales claras para determinar un piso en las cotizaciones, sugiriendo mantener exposición diversificada en el sector a través de fondos cotizados como el ETF SMH (semiconductores) para mitigar riesgos individuales, a la espera de una eventual desescalada en las tensiones energéticas con Irán.
Visión de sobrerreacción y compra selectiva: Por su parte, Román Eduardo Gutiérrez, portfolio manager en Báltico Investments, evaluó las caídas como una sobrerreacción provocada por el pánico de corto plazo. Desde esta perspectiva, la baja de precios abre ventanas de oportunidad para posicionarse de forma selectiva en papeles con balances sólidos como Alphabet, Amazon, Nvidia, Palantir y Palo Alto Networks, además de firmas defensivas del sector de la salud.
La evolución que sigan los rendimientos de la deuda estadounidense, los costos de la energía y las proyecciones de gasto en capital (CAPEX) de las principales corporaciones tecnológicas resultarán determinantes para establecer si la plaza norteamericana logra estabilizar sus cotizaciones o si atravesará una nueva fase de corrección.